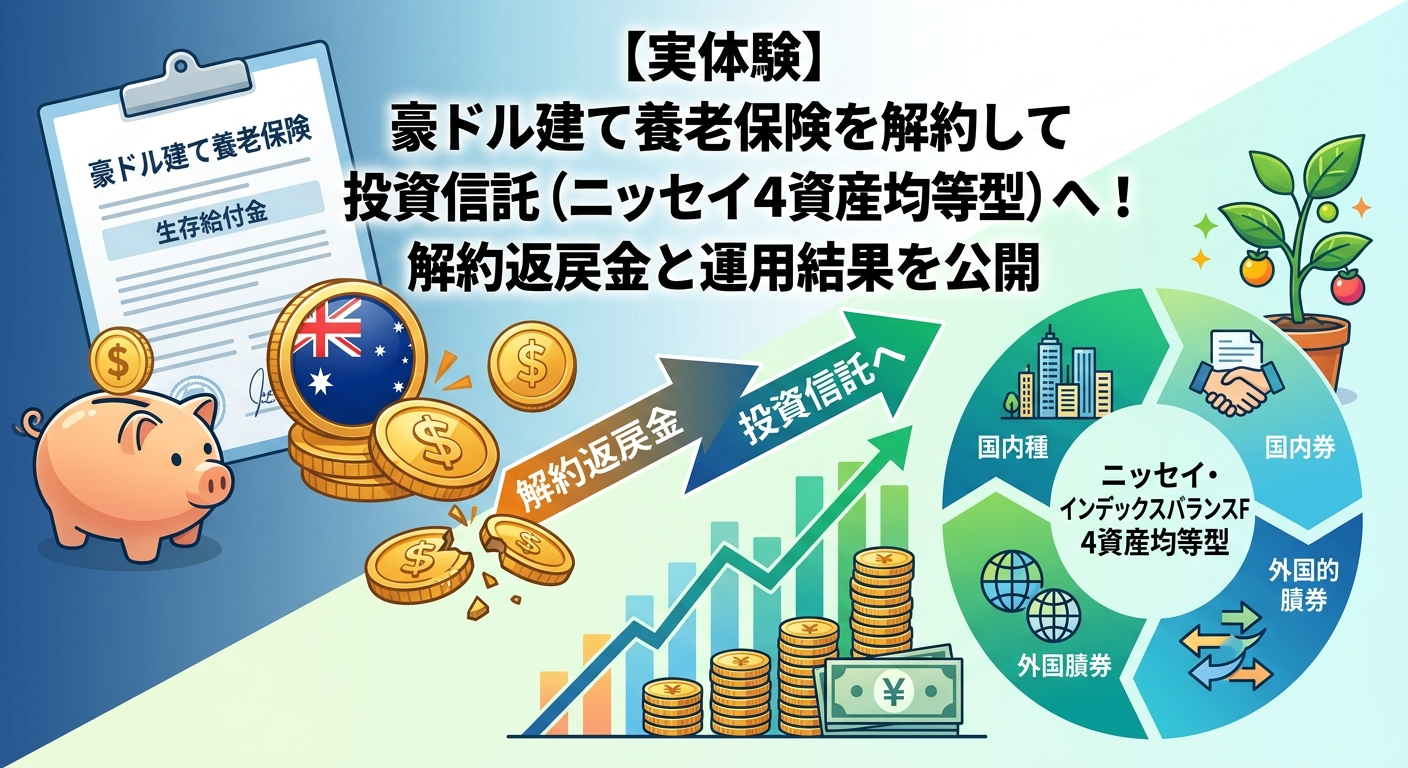
私は以前、外貨建(豪ドル)ての養老保険に入っていました。
詳細な契約内容は忘れてしまいましたが、100万円を一括で支払い「毎年生存給付金を受け取り、満期になったら満期保険金が受け取れる」というものだったと記憶しています。
子供の教育資金を準備するために加入した保険でしたが、金融商品について勉強するうちに、自分が加入している保険の仕組みに疑問を持つようになりました。
そして最終的に、約3年で保険を解約。
受け取った解約返戻金を使って、投資信託の「ニッセイ・インデックスバランスF 4資産均等型」を購入することにしました。
この記事では、私が豪ドル建て養老保険に加入した理由、解約を決断した経緯、そして投資信託に乗り換えた後の運用結果を紹介します。
実際の経験を通じて感じた金融商品の選び方や、資産運用で大切だと思ったこともお伝えします。
豪ドル建て養老保険に加入した理由
私が豪ドル建て養老保険に加入したのは、ショッピングモールなどにある保険代理店で家計相談をしたことがきっかけでした。
当時は、子供の教育資金をどのように準備するか考えていた時期です。
過去に株式投資で失敗した経験もあり、教育資金で大きなリスクを取ることには抵抗がありました。
そんなときに紹介されたのが、豪ドル建ての養老保険です。
当時の私は、外貨建ての保険について十分な知識がありませんでした。
説明を聞いても分からない部分がありましたが「これなら教育資金を準備できるかもしれない」と考え、加入を決めました。
今振り返ると、もっと商品について調べてから判断するべきだったと思います。
ただし、保険代理店から強引な勧誘を受けたわけではなく、最終的に加入を決めたのは自分自身です。
保証内容
私が加入していた養老保険は、約100万円を一括で支払うタイプの商品でした。
契約時の資料は捨ててしまって手元にないため、細かな保障内容や満期時の受取条件については、正確に説明できない部分があります。
当時の記憶では、次のような内容でした。
- 一括で支払った保険料 約100万円
- 保険期間 10年
- 生存給付金 毎年215豪ドル
- 10年間の生存給付金の合計 2,150豪ドル
- 満期時には、契約条件に応じた金額を受け取れる仕組み
加入時には、満期まで保有すれば日本円換算で120万円程度になるのではないかと考えていました。
ただし、外貨建て保険では、受取時の為替レートによって日本円での受取額が変わり、実際の受取額は契約内容や各種費用によっても異なります。
そのため、当時想定していた120万円という金額が、確実に受け取れる保証額だったわけではありません。
仮に100万円が10年間で120万円になるとすれば、年率換算では約1.84%の増加に相当します。
当時の私は、この数字を見て「貯金よりも効率よく教育資金を準備できるのではないか」と考えていました。
しかし、ここで十分に理解していなかったのが、契約にかかる費用や為替リスクでした。
契約時の費用について、今思うこと
加入時、パンフレットには「手数料が最大8%」という趣旨の記載があったと記憶しています。
保険代理店に質問した際も、具体的な金額までは分からないという説明だったと記憶しています。
契約書や費用明細を現在確認できているわけではないため、実際に差し引かれた金額や費用の内訳については断定できません。
いずれにしても、今の自分なら、契約前に必ず次の点を確認します。
- 支払った保険料のうち、実際に運用される金額はいくらか
- 契約時や保有期間中に、どのような費用がかかるのか
- 満期時に受け取れる金額は保証されているのか
金融商品は、将来どの程度増えるかだけで判断するべきではありません。
どのような仕組みでお金が増減し、どれだけの費用がかかるのか、契約前に理解しておくことが大切です。
要は「よくわからないもののは投資しない」ということです。
解約を考えるきっかけになった出来事
加入してから数年が経過した頃、YouTubeで外貨建て保険について解説する動画を見ました。
その動画では、外貨建て保険の費用や運用効率について、厳しい意見が述べられていました。
それをきっかけに、自分が加入していた保険についても改めて考えるようになりました。
「この保険を満期まで保有することが、本当に教育資金を準備するうえで最善の選択なのだろうか」
そう疑問を持ったのです。
しかし、すぐに解約を決断できたわけではありません。
当時、解約返戻金を確認すると、支払った保険料を下回る金額だったからです。
100万円を支払ったのに、解約すると元本割れしてしまう。
それまで受け取った生存給付金を考慮しても、損をしているのではないかという気持ちがありました。
それでも、過去に支払ったお金を取り戻したいという理由だけで契約を続けるのが、本当に合理的なのかを考えるようになりました。
そこで、養老保険を継続した場合と、解約して別の金融商品(優良な投資信託)で運用した場合を比較してみることにしました。
シミュレーションの結果、解約した返戻金で優良な投資信託を購入した場合の方が最終的な資産が多くなる可能性が高いことが分かりました。
2023年2月、豪ドル建て養老保険を解約
最終的に、私は豪ドル建て養老保険を解約することにしました。
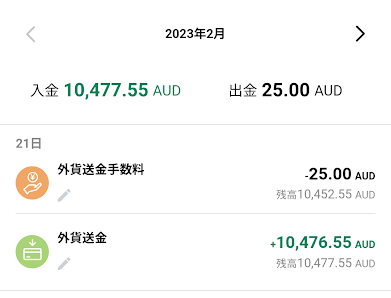
解約返戻金が入金されたのは、2023年2月です。
当時の記録によると、受け取った解約返戻金は10,476豪ドル(期間中の生存給付金含む)でした。
この金額を当時の為替レートで日本円に換算すると、約96万円程度です。。
投資信託の選別
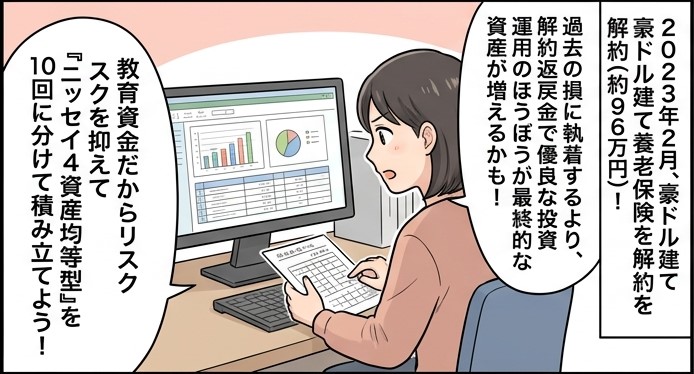
選んだ商品は「ニッセイ・インデックスバランスF 4資産均等型」です。
この投資信託を選んだ最大の理由は、教育資金として準備していたお金だったからです。
株式だけに投資すれば、大きな値上がりを期待できる可能性があります。
しかし、相場の状況によっては、大きく値下がりすることも考えられます。
教育資金という目的を考えると、私は値上がりだけを追求するのではなく、複数の資産に分散して安定(低リスクで)して運用したいと考えました。
「ニッセイ・インデックスバランスF 4資産均等型」
「ニッセイ・インデックスバランスF 4資産均等型」について簡単に紹介すると、次の4つの資産に均等に投資するタイプの投資信託です。
| 投資対象 | 配分 |
|---|---|
| 国内株式 | 25% |
| 国内債券 | 25% |
| 先進国株式 | 25% |
| 先進国債券 | 25% |
株式と債券を組み合わせることで、異なる値動きをする資産への分散を図る仕組みです。
ただし、4つの資産に分散しているからといって、必ず値動き(リスク)が小さくなるわけではありません。
株式や債券の価格変動、金利、為替などの影響を受けますし、元本も保証されていません。
10回に分けて購入
私は早速2023年3月から、解約返戻金を使って投資信託の購入を始めました。
購入は一度にまとめて行うのではなく、約1,000豪ドル相当ずつ、10回に分けて行いました。
10回に分けて購入した理由は、教育資金という目的に加え、株式市場の変動による心理的な負担を抑えたかったからです。
豪ドルを日本円に換えるタイミングによって購入できる金額が変わったため、最終的な購入総額は976,368円となりました。
投資信託に乗り換えた結果
それでは、実際に投資信託に乗り換えた結果はどうなったのでしょうか。
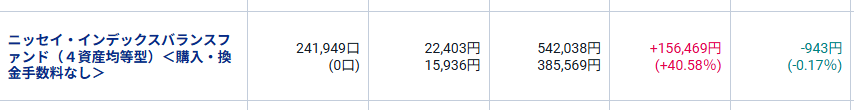
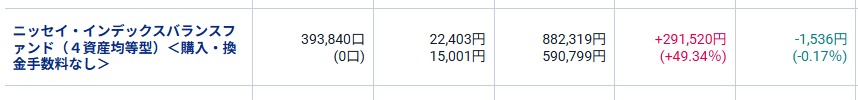
2026年10月現在、次のようになっています。
| 項目 | 金額 |
|---|---|
| 取得金額 | 976,368円 |
| 評価額 | 1,424,357円 |
| 評価益 | +447,989円 |
| 取得金額に対する上昇率 | 約45.88% |
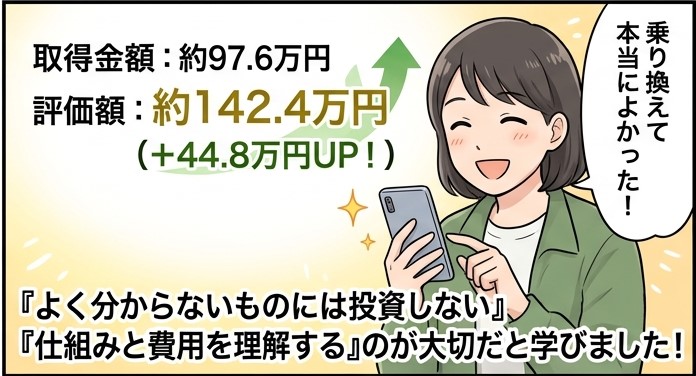
取得金額約97.6万円に対して、評価額は約142.4万円となり、評価益は約44.8万円になっていました。
教育資金として準備していたお金が、投資信託への乗り換え後に増えていたことは、素直にうれしく感じました。
ただし、これから先の市場の変動など、現在のこの結果だけで、豪ドル建て養老保険を継続するよりも必ず有利だったとは断定できません。
最後に
結果として、私は養老保険を解約して投資信託に乗り換えた判断に満足しています。
ただ、これは私個人の経験であり、別の人が同じように運用して同じ結果になるとは限りません。
また、保険の方が合っている人もいると思うので、保険を解約することが、常に最善の選択というわけでもありません。
今回の経験から、金融商品を契約する前に仕組みや費用を理解すること、そして自分の投資目的に合った商品を選ぶことの大切さを学びました。
これからも、成功したことだけでなく、失敗したことや、そこから学んだことも含めて、自分自身の資産運用の記録を公開していきたいと思います。
ここで紹介している投資の手法や銘柄などは私自身が実際に行っているものであり読者の皆様に推奨しているわけではありません。
投資については自己責任でお願いします。
紹介している数値なども細心の注意を払っていますが誤っている可能性がありますのでご自身でも確認することをお勧めします。
最後まで読んでいただきありがとうございました。
コメント